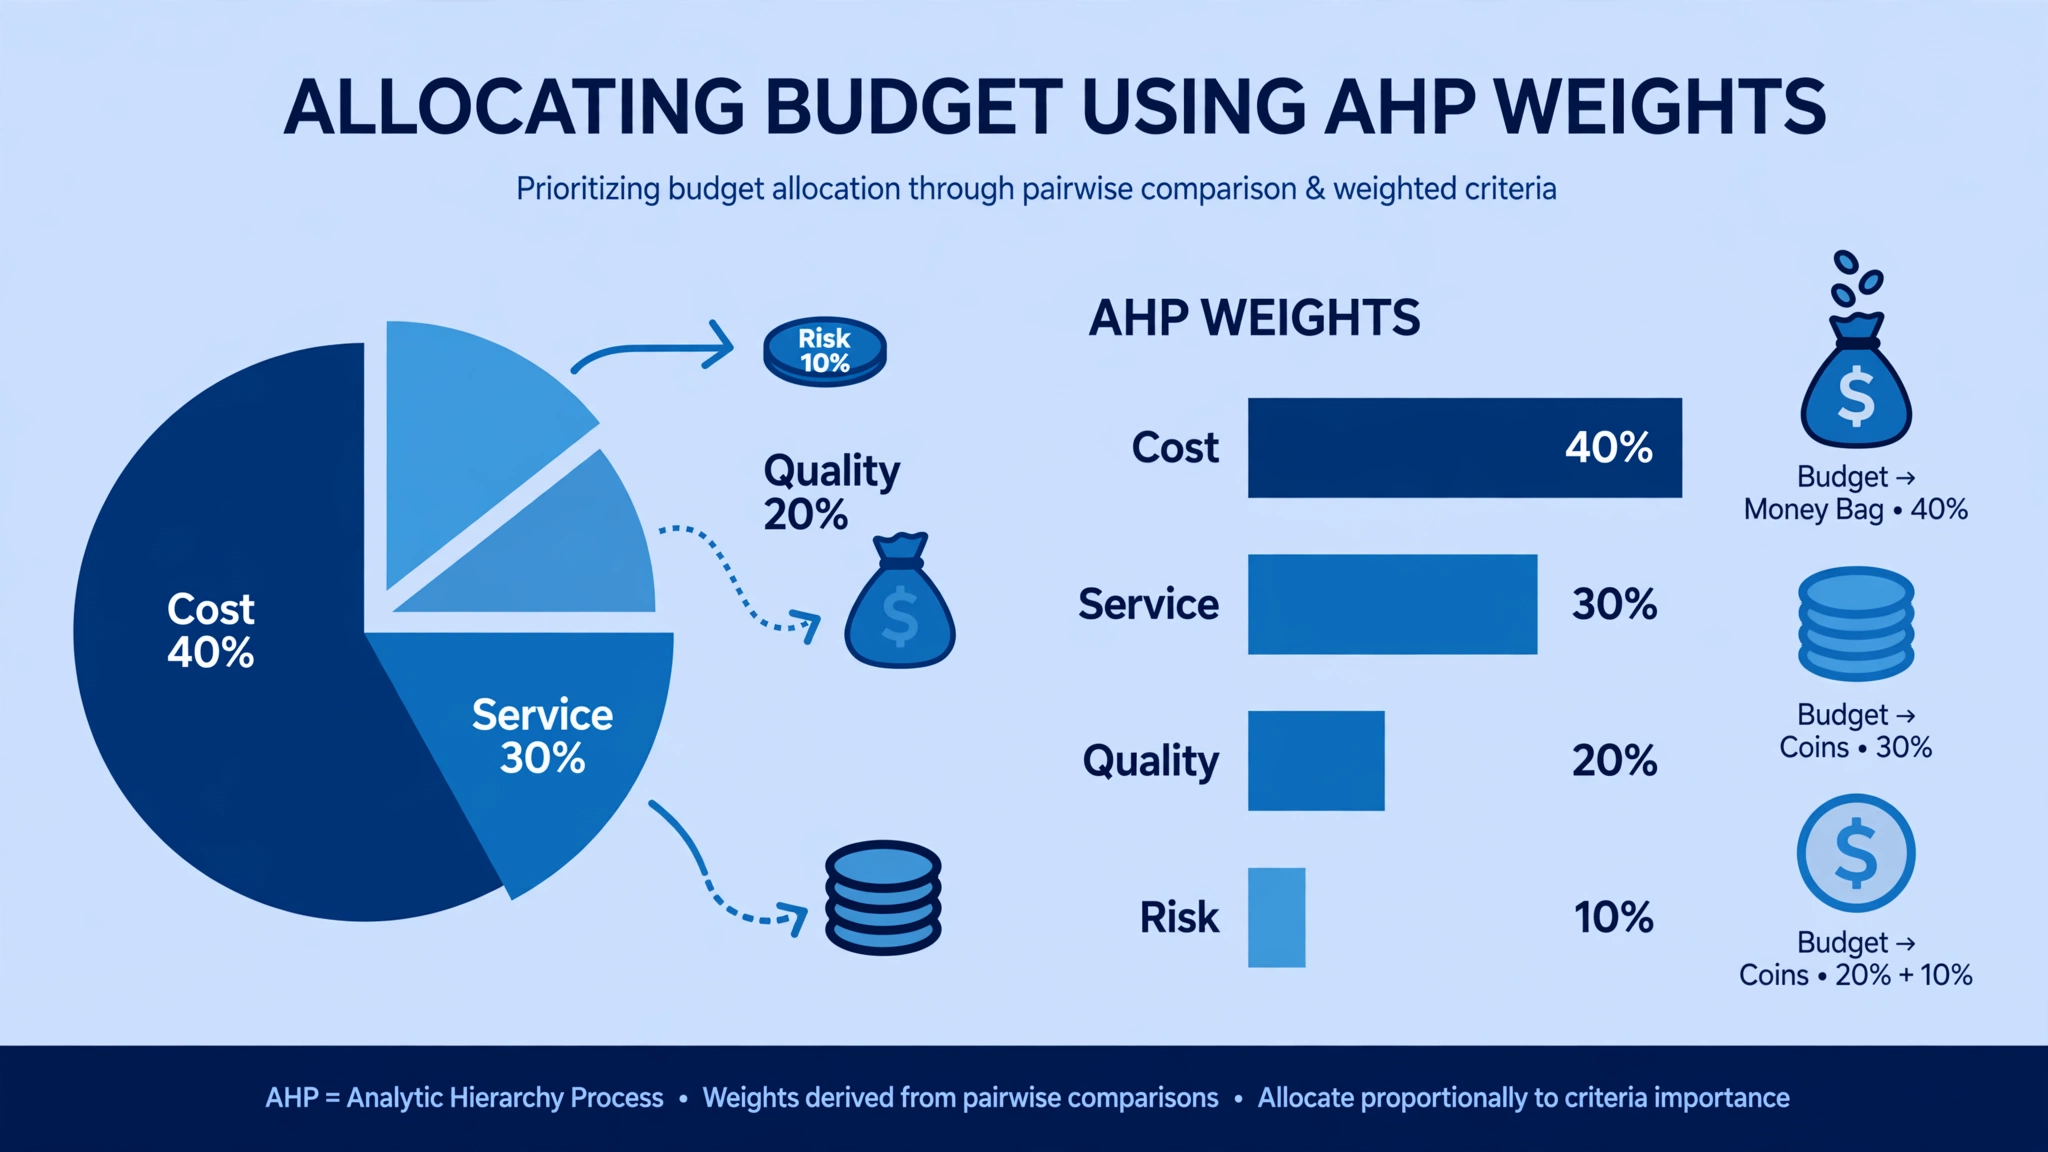
AHP 결과표는 나왔는데 회의에서 꼭 나오는 질문이 있다. "그래서 예산은 어떻게 나누자는 거예요?" 가중치 0.34, 0.27, 0.21… 이 숫자를 보고 예산안을 쓰려면 손이 멈춘다. 상대적 중요도랑 실제 돈을 1:1로 연결하기가 막막하기 때문이다.
사실 AHP 창시자 Saaty도 이 문제에 답을 냈다. 1980년 저서의 부제가 'Planning, Priority Setting, Resource Allocation' — 계획, 우선순위 설정, 그리고 자원 배분이다. AHP는 처음부터 "숫자를 돈으로 바꾸는" 방법론이었다. 실무에서 바로 쓰는 3가지 방식을 정리한다.
📋 목차
- 1. 가중치를 예산에 바로 쓰면 안 되는 이유
- 2. 방법 ① 비례 배분 — 가장 단순한 방식
- 3. 방법 ② 편익/비용 비율 배분 — 예타식 접근
- 4. 방법 ③ 예산 제약 하 최적 조합 — knapsack 사고
- 5. 세 방법 비교표
- 6. 실무에서 자주 하는 실수 3가지
- 출처
1. 가중치를 예산에 바로 쓰면 안 되는 이유
AHP 가중치는 '상대적' 우선순위다. A=0.4, B=0.3이면 "A가 B보다 1.33배 중요하다"는 뜻이지, "A에 예산을 1.33배 줘라"는 뜻이 아니다. 가중치는 합이 1이라 규모가 없다. 총예산이 10억이든 100억이든 같은 가중치가 나온다. 숫자를 돈에 연결하려면 별도의 배분 규칙이 필요하다. 이걸 안 하고 감으로 나누면, 나중에 "왜 A 부서에 이렇게 많이 줬나"라는 질문에 답할 근거가 없다.
2. 방법 ① 비례 배분 — 가장 단순한 방식
총예산을 가중치 비율대로 나누는 방법. 전체 예산 12억, 세 사업의 종합 가중치가 0.5·0.3·0.2면 각각 6억·3.6억·2.4억을 배정한다. 계산이 단순하고 설명이 쉽다. "AHP 가중치대로 배분했습니다" 한 문장으로 근거 제시가 끝난다.
다만 이 방식은 비용 효율을 무시한다. 가중치가 높은 사업이 단가가 비싸면, 같은 돈으로 더 많은 효과를 낼 수 있는데도 예산이 몰린다. 그래서 실무에서는 비례 배분을 '초안'으로 쓰고, 다음 방법들과 함께 검토하는 식으로 쓴다. 소규모 예산, 사업 간 성격이 비슷할 때 적합하다.
3. 방법 ② 편익/비용 비율 배분 — 예타식 접근
가중치를 '편익'으로 보고, 각 사업의 비용으로 나눈 비율을 기준으로 배분한다. Saaty가 제안한 방식이기도 하다. 사업별 종합 가중치(편익)를 사업비로 나누면 "1원당 편익"이 나온다. 이 비율이 높은 사업부터 예산을 채워 나간다.
예시를 들어보자. 세 사업의 가중치가 0.5·0.3·0.2, 사업비가 각각 5억·2억·2억이다. 1원당 편익은 0.1·0.15·0.1. 가중치는 첫 번째가 가장 높지만, 돈 대비 효율은 두 번째가 가장 좋다. 총예산이 7억이면 두 번째(2억)부터 채우고, 남은 5억을 첫 번째에 넣는 식이다. 예비타당성조사에서 AHP 종합평가와 B/C를 함께 보는 논리와 같다. 제한된 예산에서 효과를 극대화하고 싶을 때 쓴다.
4. 방법 ③ 예산 제약 하 최적 조합 — knapsack 사고
조금 더 들어가면 '예산 안에서 편익 합을 최대화하는 사업 조합'을 찾는 방식이 된다. 전형적인 knapsack(배낭) 문제다. 각 사업을 '선택/미선택'으로 보고, 예산 한도 안에서 가중치 합이 가장 큰 조합을 고른다.
사업이 5~6개 정도면 엑셀로도 충분히 풀린다. 각 사업의 가중치와 사업비를 행으로 놓고, 조합별 총예산과 총편익을 계산해 예산을 넘지 않는 조합 중 편익 합이 최대인 것을 찾으면 된다. 사업 수가 많으면 선형계획법 도구를 쓰면 되고, 실무에서는 "편익/비용 비율 순으로 담되, 예산에 안 맞는 사업은 건너뛰는" 탐욕법(greedy)으로도 대충 근사치가 나온다. 정밀한 최적화가 필요하거나, 사업 간 상호배제 조건이 있을 때 쓴다.
5. 세 방법 비교표
| 방식 | 핵심 아이디어 | 장점 | 쓸 때 |
|---|---|---|---|
| 비례 배분 | 가중치 × 총예산 | 단순·설명 쉬움 | 소규모, 사업 성격 유사 |
| 편익/비용 비율 | 1원당 편익 순 배분 | 예산 효율 극대화 | 사업비 차이 큼 |
| 예산 제약 최적화 | 한도 내 편익 합 최대 | 가장 정밀 | 사업 많음, 선택/미선택 판단 |
6. 실무에서 자주 하는 실수 3가지
① 하위기준 가중치를 그대로 돈에 곱하기 — 계층 전체의 종합 가중치가 아니라 특정 레벨의 국소 가중치를 예산 배분에 쓰는 실수. 배분의 기준은 항상 '대안(사업)별 종합 가중치'다. 국소 가중치를 쓰면 계층 구조가 무시된 엉뚱한 배분이 나온다.
② 최소 소요 예산 무시하기 — 비례 배분으로 2.4억이 나왔는데, 그 사업의 최소 착수 비용이 3억이면 배분안은 실행 불가다. 배분 후에는 각 사업의 최소 예산·고정비를 반드시 대조한다. 안 맞으면 방법 ③처럼 조합을 다시 짜야 한다.
③ 배분 근거를 문서에 안 남기기 — 나중에 감사나 심의에서 "왜 이렇게 나눴나"를 물으면, AHP 결과표와 배분 규칙을 보여줘야 한다. 어떤 방식을 썼고 왜 그걸 택했는지 한 문단으로 남겨 두자. 방법 ①~③ 중 하나를 골라 일관되게 적용했다는 기록 자체가 근거다.
정리하면, AHP 가중치는 예산 배분의 '재료'지 답이 아니다. 비례 배분으로 초안을 잡고, 사업비 차이가 크면 편익/비용 비율을, 정밀한 선택이 필요하면 최적 조합을 쓴다. 세 가지 중 상황에 맞는 걸 골라 문서에 남기면, 예산 심의에서 흔들릴 일이 없다.
복잡한 AHP 계산이 필요하면 www.ahpmaster.com에서 무료로 해보세요. 가중치 계산부터 CR 검증까지 한 번에 처리됩니다.
출처
- Saaty, T. L. (1980). The Analytic Hierarchy Process: Planning, Priority Setting, Resource Allocation. McGraw-Hill. — Analytic hierarchy process — Wikipedia
'AHP 분석' 카테고리의 다른 글
| [AHP 실전] 전문가마다 발언권이 다를 때 — AHP 집단 평가에 전문가 가중치 반영하는 법 (0) | 2026.10.10 |
|---|---|
| [AHP 실전] 엑셀로 직접 구하는 AHP 가중치 — 고유벡터 근사법 5단계 (0) | 2026.10.09 |
| [AHP 실전] 본조사 전에 꼭 하세요 — AHP 파일럿 테스트 3단계 (0) | 2026.10.08 |
| [AHP 실전] 전문가 10명의 의견이 제각각일 때 — AHP 집단 합의도(켄달의 W) 확인법 (0) | 2026.10.07 |
| [AHP 실전] "비용이 낮을수록 좋은데…" — AHP 역방향 기준(cost criteria) 처리 실전법 (0) | 2026.10.06 |